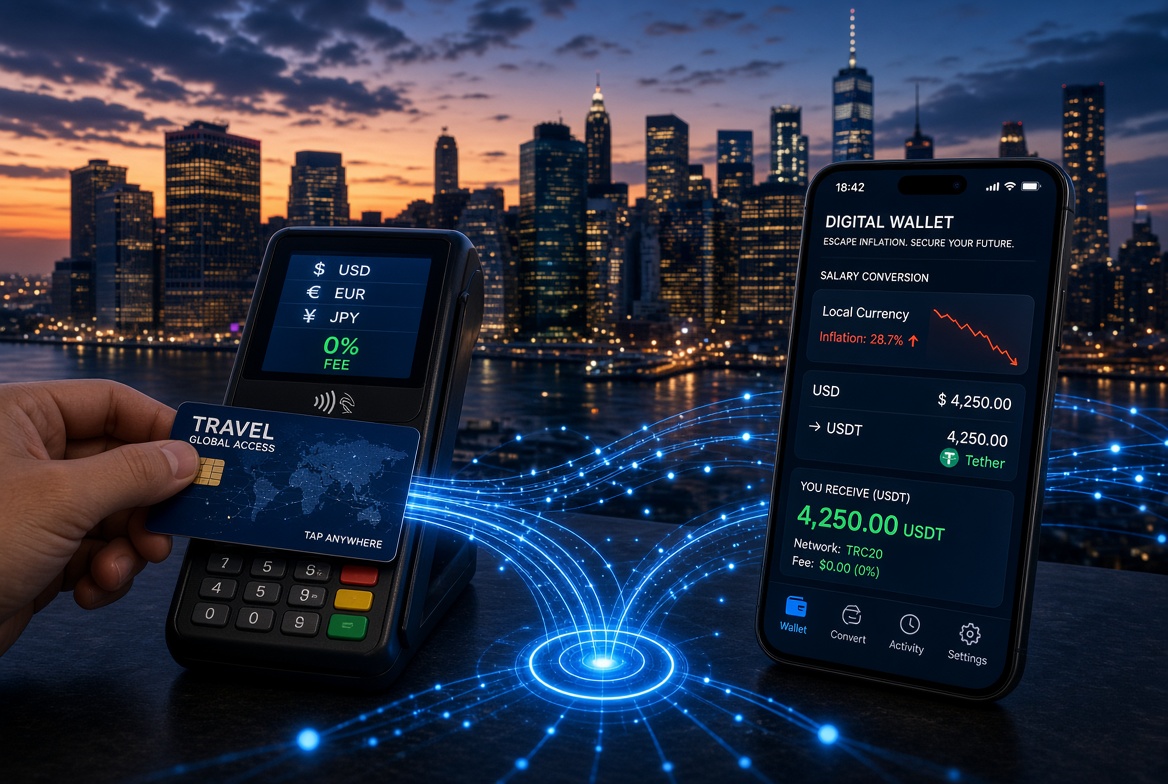
트래블 카드로 해외 결제 수수료를 아끼는 것과, 월급을 받자마자 USDT로 바꿔 인플레이션을 피하는 것. 이 두 행위가 사실상 같은 기술적 논리 위에 서 있다는 걸 처음 깨달았을 때 꽤 오래 생각에 잠겼습니다. 2025년 글로벌 핀테크 사용자는 약 52억 명에 달하고, 그 배경엔 단순한 편의가 아닌 절박함이 뒤엉켜 있습니다.
결제혁명: 서랍 속 동전이 사라진 이유
여행을 자주 다니는 편인데, 예전엔 서랍 한 켠에 꼭 애물단지가 남았습니다. 쓰다 남은 외화 동전들, 은행에 가져가도 동전은 받질 않고 지폐도 수수료 떼면 남는 게 없어서 그냥 쌓아두는 것들이었습니다. 그 '지구촌 잔돈 컬렉션'을 치워준 건 트래블월렛이나 트래블로그 같은 핀테크 카드였습니다.
기존 은행과 카드사를 통하면 해외 결제 시 통상 1~3%의 해외 결제 수수료와 전신환 수수료가 중첩되어 붙었습니다. 여기서 전신환 수수료란 은행 간 외화를 전달할 때 떼는 비용으로, 금액이 크지 않아도 체감 손실은 꽤 컸습니다. 지금은 앱에서 실시간으로 필요한 금액만 환전하고, 남은 외화는 클릭 한 번에 원화로 돌려받습니다. 마찰이 사라진 겁니다.
이런 변화는 개인 경험에 그치지 않습니다. 2024년 글로벌 디지털 결제 시장의 매출은 약 1,260억 달러를 기록했고(출처: 정보통신산업진흥원 글로벌ICT포털), 인도의 UPI, 브라질의 PIX 같은 정부 주도 실시간 결제망이 수십억 건의 거래를 처리하는 인프라로 자리를 잡았습니다. 생체인증과 디지털 지갑의 보편화도 맞물리면서, '결제 인프라의 국경'이 실질적으로 허물어지고 있다는 걸 수치로도 확인할 수 있습니다.
BNPL(Buy Now Pay Later), 즉 선구매 후결제 서비스도 이 흐름의 한 축입니다. BNPL이란 소비자가 물건을 먼저 받고 대금을 나중에 무이자로 분할 납부하는 방식으로, 신용카드 없이도 할부를 쓸 수 있게 해주는 구조입니다. Walmart가 4,500여 개 매장 셀프 체크아웃 단말에 Affirm의 BNPL을 도입한 사례는 이 기술이 이미 오프라인 유통 현장까지 파고들었음을 보여줍니다.
- 실시간 환전 핀테크 카드: 기존 1~3% 수수료 구조를 사실상 제거
- 정부 주도 실시간 결제망(UPI·PIX): 수십억 건 처리, 금융 인프라의 표준으로 부상
- BNPL 서비스 확산: 오프라인 유통 매장까지 침투하며 신용카드 대체 흐름 강화
생존수단: 아르헨티나와 베네수엘라가 스테이블코인을 쓰는 진짜 이유
트래블 카드 경험을 떠올리다 문득 이런 생각이 들었습니다. 저에게 이 카드는 수수료를 아끼는 편의 도구인데, 만약 제가 쓰는 통화 자체가 1년 만에 절반 토막이 난다면 어떨까? 그게 아르헨티나의 현실이었습니다.
아르헨티나 페소(ARS)는 2023년 7월까지 1년 사이 약 51.6%가 증발했습니다. 이 기간 아르헨티나의 암호화폐 거래량은 약 854억 달러로 라틴아메리카 1위를 기록했습니다(출처: Chainalysis 2023 Geography of Cryptocurrency Report). 사람들이 투기를 하러 거래소에 몰린 게 아니었습니다. 월급을 받자마자 USDT나 USDC 같은 스테이블코인으로 바꾸어 자산 가치를 지키는 것이 생존 루틴이 된 겁니다.
여기서 스테이블코인(Stablecoin)이란 미국 달러 등 법정통화에 1:1로 가치를 연동시킨 디지털 자산을 말합니다. 쉽게 말해 블록체인 위에 올라간 디지털 달러입니다. 레몬 캐시(Lemon Cash)라는 플랫폼은 암호화폐 연동 데빗카드를 제공해, 가맹점에서 결제할 때 스테이블코인 계좌에서 즉시 매도 후 페소로 정산해 줍니다. 이 메커니즘은 제가 쓰는 트래블 카드의 실시간 환전 구조와 기술적으로 거의 동일합니다. 다만 목적이 다릅니다. 저는 수수료를 아끼려고, 그들은 자산이 녹는 걸 막으려고 씁니다.
베네수엘라는 한 걸음 더 나아갑니다. 마두로 독재 정권이 은행 시스템을 틀어쥔 상황에서, 2020년 Covid-19 위기 당시 임시 정부는 암호화폐 지갑을 통해 65,000명의 의사와 간호사에게 월 100달러씩을 직접 지급했습니다. 정권이 검열하고 차단할 수 없는 채널로 구호 자금이 흘러들어간 것입니다. 스테이블코인이 단순한 금융 도구가 아니라 인권 보호 수단으로 기능한 사례입니다. 제가 핀테크를 편의 기술로만 바라보던 시각이 이 대목에서 완전히 흔들렸습니다.
인프라투자: 시세 차익보다 B2B 구조를 봐야 하는 이유
이 모든 흐름을 보고 나서 투자 관점에서 한 가지 확신이 생겼습니다. 핀테크 섹터에서 시세 차익을 노리는 투기성 자산에 베팅하는 것보다, 실제 결제 수수료를 줄이고 대량 정산을 효율화하는 인프라형 기업을 찾는 것이 훨씬 안정적이라는 겁니다.
레그테크(RegTech)라는 분야가 대표적입니다. RegTech란 규제(Regulation)와 기술(Technology)의 합성어로, AI를 활용해 금융기관의 법규 준수 업무를 자동화하는 기술입니다. 2024년 글로벌 RegTech 투자액은 74억 달러로 전년 대비 약 2배 증가했고, 2025년 중반 시장 매출은 220억 달러 돌파가 예상됩니다. HSBC가 Silent Eight의 AI 스크리닝 모듈을 도입해 경미한 경보의 70% 이상을 자동 처리한 것처럼, KYC(고객신원확인)와 AML(자금세탁방지) 자동화 수요는 금융기관이 절대 외면할 수 없는 규제 의무와 맞닿아 있습니다.
여기서 AML이란 불법 자금의 출처를 세탁하는 행위를 탐지하고 방지하는 절차를 말합니다. 수작업으로 처리하던 업무를 AI가 대체하면서 비용은 극적으로 줄고 정확도는 올라갑니다. AI 기반 이상거래 탐지 시스템은 탐지 정확도를 기존 대비 54% 향상시키고 오탐지율을 43% 낮춘다는 데이터가 이를 뒷받침합니다.
제가 개인적으로 주목하는 영역은 BaaS(Banking-as-a-Service) 기반 기업과 RWA 토큰화 플랫폼입니다. BaaS란 은행 면허 없이도 파트너 은행의 인프라를 API로 빌려 금융 서비스를 제공하는 구조를 말합니다. Mercury가 미국 신생 스타트업의 약 40%에게 법인 계좌와 자금집행 자동화 서비스를 제공하고 기업 가치 35억 달러를 인정받은 것은, 인프라 자체가 얼마나 강력한 해자가 되는지를 보여주는 사례입니다. RWA(Real-World Asset) 토큰화, 즉 부동산이나 채권 같은 실물 자산을 블록체인 위에 디지털 증권으로 올리는 기술도 Visa와 HSBC의 파일럿, SWIFT와 Chainlink의 이종 블록체인 간 자산 전송 실험 등으로 제도권 진입이 가속화되는 중입니다.
자주 묻는 질문
Q. 스테이블코인이랑 트래블 카드가 같은 기술이라는 말이 무슨 뜻인가요?
A. 둘 다 '실시간으로 자국 통화 외의 가치 기준에 자산을 연동해 수수료 없이 결제하는' 구조를 공유합니다. 트래블 카드는 원화를 실시간 환전해 달러로 결제하고, 아르헨티나의 레몬 캐시 데빗카드는 USDT를 즉시 페소로 정산해 가맹점에서 씁니다. 사용자 경험의 목적은 다르지만 기술적 메커니즘은 거의 동일합니다.
Q. RegTech 투자가 갑자기 2배 늘어난 이유가 뭔가요?
A. EU의 MiCA(가상자산 포괄 규제) 시행, 미국 FedNow 도입 등 각국의 금융 규제가 동시에 강화되면서 금융기관의 법규 준수 비용이 급증한 것이 핵심 원인입니다. AI 기반 KYC·AML 자동화 솔루션이 이 비용을 절감할 수 있는 현실적 수단으로 부상하면서 투자가 몰렸습니다.
Q. 베네수엘라에서 암호화폐로 송금받는 게 위험하지 않나요?
A. 온체인 전송 자체는 정권이 차단할 수 없지만, 현지에서 현금으로 바꾸는 오프램핑(Off-ramping) 과정은 여전히 위험이 따릅니다. 실제로 현지 신뢰 가능한 개인이 '휴먼 ATM' 역할을 하는 방식으로 우회하는데, 이 구조의 취약성이 해소되지 않으면 완전한 대안 인프라로 자리 잡기 어렵다는 한계가 있습니다.
Q. BaaS 기반 기업에 투자하면 일반 핀테크 주식이랑 뭐가 다른 건가요?
A. BaaS 기업은 은행 면허 없이 API로 금융 기능을 제공하는 구조라서, 규제 리스크는 낮으면서도 금융 인프라를 독점적으로 공급하는 위치를 점합니다. Mercury처럼 미국 스타트업의 40%가 쓰는 플랫폼이 되면 전환 비용이 높아 고객 이탈이 어렵고, 이것이 인프라형 핀테크의 핵심 해자입니다.
결론
서랍 속 외화 동전을 없애준 트래블 카드 하나로 시작한 생각이, 아르헨티나 월급쟁이의 USDT 생존 전략을 거쳐 글로벌 B2B 인프라 투자 논리까지 이어졌습니다. 핀테크는 편의 기술이기도 하지만, 기존 금융 체계가 작동하지 않는 곳에서는 실질적인 생존 인프라가 된다는 걸 이번에 다시 확인했습니다.
제 결론은 단순합니다. 시세 차익을 좇는 자산보다, 결제 수수료를 없애고 규제 비용을 줄이며 자산 정산을 자동화하는 인프라 기업들이 앞으로 더 단단한 성장을 보여줄 가능성이 높습니다. 관심 있다면 RegTech, BaaS, RWA 토큰화 세 키워드를 중심으로 기업들을 직접 들여다보시길 권합니다. 숫자보다 구조를 먼저 보는 것이 출발점입니다.
참고: 정보통신산업진흥원 글로벌ICT포털 - 2025 글로벌 핀테크 ICT 시장동향 / Chainalysis - 2023 Geography of Cryptocurrency Report (Latin America)
'가상자산·금융' 카테고리의 다른 글
| 가상자산 상속 (디지털 유산, 상속세, 커스터디) (0) | 2026.09.30 |
|---|---|
| 머신 네이티브 경제 (M2M 결제, 스테이블코인, AI 에이전트) (0) | 2026.09.29 |
| 비트코인 포트폴리오 (위험 기여도, 자산 배분, 헤지 전략) (0) | 2026.09.29 |
| 처분효과 (손실회피, 후회심리, 가상화폐) (0) | 2026.09.28 |
| MEV와 블록체인 보안 (멤풀, PGA, 타임밴딧) (0) | 2026.09.28 |


