저는 마트 계산대에서 영수증을 받아들 때마다 이상한 기분이 들었습니다. 분명히 월급은 그대로인데, 장바구니는 점점 가벼워졌거든요. 그 불편한 감각이 저를 레이 달리오의 빅사이클(Big Cycle) 이론과 피델리티의 비트코인 보고서로 이끌었습니다. 화폐의 역사가 지금 우리 일상과 얼마나 가깝게 맞닿아 있는지, 직접 공부해보니 생각보다 훨씬 서늘한 이야기였습니다.
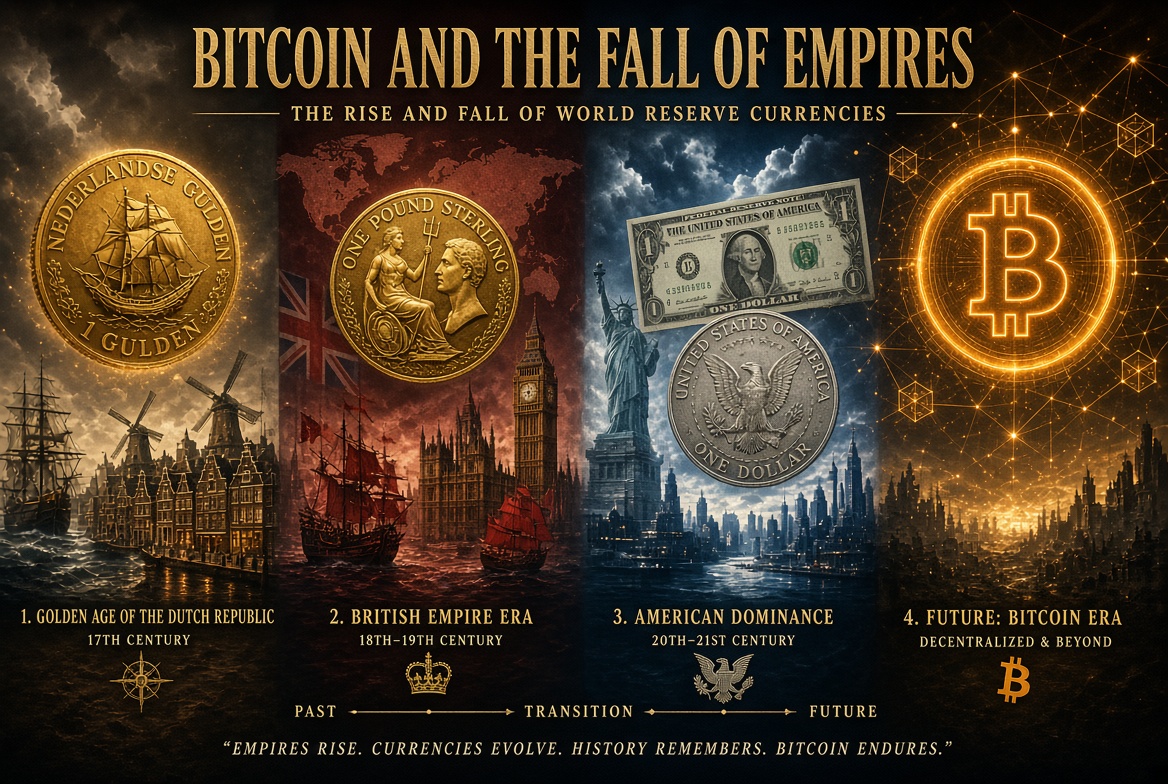
500년 역사가 반복하는 빅사이클, 지금 우리는 어디쯤일까
제가 처음 레이 달리오의 빅사이클 개념을 접했을 때, 솔직히 "거창한 투자자의 자기 합리화 아닐까"라는 의심이 먼저 들었습니다. 그런데 공부를 파고들수록 그 의심이 조금씩 무너지기 시작했습니다.
달리오가 50년 가까이 글로벌 거시경제 투자를 하며 도달한 결론은 단순합니다. 역사는 반복되는데, 정작 그 역사를 살아가는 사람들은 자신이 처음 겪는 일인 줄 안다는 것입니다. 그가 실제로 1971년 닉슨 대통령의 금태환 정지 선언 당시 주식시장이 폭락할 것이라 예측했다가 오히려 25% 급등을 목격한 일화는, 그 자신에게도 꽤 뼈아픈 경험이었을 겁니다.
여기서 기축통화(Reserve Currency)란 국제 무역과 금융거래에서 전 세계가 공통으로 사용하는 통화를 의미합니다. 네덜란드 길더에서 영국 파운드, 그리고 지금의 미국 달러로 이어지는 흐름이 바로 그것입니다. 달리오는 8가지 국력 지표를 통해 제국의 부상과 쇠퇴를 측정했는데, 교육 수준, 기술 혁신, 경제 생산량, 군사력, 금융 중심지의 힘, 기축통화의 강도 등이 여기 포함됩니다.
그리고 제가 직접 이 지표들을 현재 미국에 대입해 보니, 꽤 불편한 그림이 나왔습니다. 수십 년간 이어진 재정·무역 적자, 심화되는 정치 양극화, 그리고 빠르게 부상하는 중국. 달리오의 프레임으로 보면 지금 미국은 정점을 지나 하락 구간에 진입한 것처럼 읽힙니다.
- 상승 단계: 강력한 리더십, 교육 혁신, 기축통화 등극
- 정점 단계: 빈부격차 심화, 과도한 부채 누적, 경쟁력 약화
- 하락 단계: 화폐 가치 하락, 국내 갈등 폭발, 신흥 강대국의 도전
화폐적 재화로서 비트코인, 금과 다른 점은 무엇인가
피델리티 디지털 자산(Fidelity Digital Assets)이 발간한 보고서 "Bitcoin First Revisited"를 처음 읽었을 때, 제가 그동안 비트코인을 잘못된 렌즈로 보고 있었다는 걸 인정해야 했습니다. 저는 비트코인을 그냥 고위험 기술주와 비슷한 투기 자산으로 분류해왔거든요.
그런데 피델리티의 시각은 달랐습니다. 보고서는 비트코인을 다른 알트코인들과 동일선상에서 비교하는 것 자체가 범주 오류라고 지적합니다. 화폐적 재화(Monetary Good)란 그 자체로 교환의 매개체, 회계의 단위, 가치 저장 수단으로 기능하는 자산을 말합니다. 쉽게 말해, 물건을 사고팔 때 쓰이고, 가치를 측정하는 기준이 되고, 오랜 시간 부를 저장하는 도구라는 뜻입니다.
비트코인의 핵심 경쟁력은 절대적 희소성에 있습니다. 발행량이 2,100만 개로 수학적으로 고정되어 있어서, 어떤 중앙은행도 여기에 개입할 수 없습니다. 제가 월급 통장을 보며 느끼는 그 서글픈 감각, 즉 열심히 모아도 화폐 가치가 조금씩 녹아내리는 현상은 바로 법정화폐의 구조적 인플레이션 때문입니다. 중앙은행이 필요할 때마다 통화를 찍어낼 수 있는 구조 속에서, 공급량이 절대 늘지 않는 자산은 이론적으로 강력한 대안이 됩니다.
피델리티 보고서는 비트코인이 인플레이션 헤지(Inflation Hedge), 즉 물가 상승으로부터 자산 가치를 보호하는 수단으로서 디지털 시대의 금(Gold)에 해당한다고 봅니다. 여기서 인플레이션 헤지란 화폐 가치가 떨어질 때 상대적으로 가치를 유지하거나 오히려 올라가는 자산에 투자해 손실을 방어하는 전략을 뜻합니다(출처: Fidelity Digital Assets, Bitcoin First Revisited).
블록체인 트릴레마, 비트코인이 속도 대신 선택한 것
가끔 주변에서 "이더리움이 더 빠르고 기능도 많은데 왜 비트코인만 특별하냐"는 질문을 받을 때가 있습니다. 제 경험상 이 질문에 제대로 답하려면 블록체인 트릴레마(Blockchain Trilemma)를 먼저 이해해야 합니다.
블록체인 트릴레마란 탈중앙화, 보안, 확장성이라는 세 가지 목표를 동시에 완벽하게 달성하기 어렵다는 구조적 한계를 가리킵니다. 쉽게 말해, 빠르고 많은 거래를 처리하려면 어딘가에서 통제 권한을 누군가에게 집중시켜야 하고, 그러면 탈중앙화나 보안이 희생됩니다.
비트코인은 이 세 가지 중에서 보안과 탈중앙화를 선택했습니다. 처리 속도를 일부 희생하더라도, 전 세계에 분산된 노드들이 네트워크를 유지해 어떤 국가나 기관도 임의로 개입하거나 거래를 검열할 수 없는 구조를 택한 것입니다. 여기서 탈중앙화(Decentralization)란 특정 주체가 시스템을 독점적으로 통제하지 않고, 수많은 참여자가 분산하여 운영하는 방식을 의미합니다.
반면 스마트 계약 기능을 강화하거나 처리 속도를 높인 다른 블록체인들은 이 트릴레마에서 다른 선택을 한 것입니다. 피델리티 보고서는 그런 프로젝트들을 화폐적 재화보다는 기술 플랫폼으로 분류하고, 마치 벤처 캐피탈(Venture Capital) 투자처럼 높은 기대 수익과 그만큼 높은 실패 확률을 함께 감수해야 하는 자산으로 봅니다. 이 구분이 제게는 꽤 설득력 있게 다가왔습니다. 비트코인은 빠른 기술 대체를 목표로 하는 게 아니라, 신뢰할 수 없는 화폐 시스템의 대안을 목표로 설계된 것이니까요.
인플레이션 헤지, 기대와 현실 사이의 온도 차
솔직히 이건 예상 밖이었습니다. 비트코인을 인플레이션 헤지 수단으로 담아둔 지인을 꽤 가까이서 지켜봤는데, 그분이 정작 밤잠을 설치게 된 건 인플레이션 때문이 아니라 비트코인 자체의 변동성 때문이었습니다. 이론적으로는 완벽한 대안처럼 보여도, 실제로 자산이 하루 만에 10~20% 출렁일 때 느끼는 체감 온도는 완전히 다른 문제입니다.
달리오의 빅사이클이 경고하는 것처럼, 역사 속 기축통화 국가들은 부채가 감당 한계에 다다르면 결국 화폐를 대규모로 찍어내는 길을 선택했습니다. 영국이 두 차례 세계대전 이후 파운드화 가치를 지키지 못했던 것처럼, 지금의 달러 역시 장기적으로 같은 압박에서 자유롭지 않다는 시각이 있습니다(출처: 미국 노동통계국(BLS), 소비자물가지수).
그렇다고 비트코인이 자동으로 안정적인 피난처가 된다고 단정하기는 아직 이릅니다. 각국의 규제 불확실성, 대형 거래소 파산 사태 같은 외부 충격에 네트워크는 오히려 더 강해졌다는 반프레질(Antifragile) 논리도 있지만, 일반 투자자 입장에서는 그 과정을 버텨내는 것 자체가 쉽지 않습니다. 반프레질이란 충격과 스트레스를 받을수록 오히려 더 강해지는 성질을 뜻하는데, 나심 탈레브가 제안한 개념입니다.
제 생각에 결국 이건 정답 찾기가 아닙니다. 법정화폐 시스템이 흔들린다고 해서 비트코인이 그 자리를 곧바로 대체한다는 보장은 없습니다. 다만 화폐 질서의 거대한 전환 앞에서 어떤 가치를 신뢰할 것인가에 대한 각자의 철학적 선택에 가깝습니다. 비트코인을 포트폴리오의 중심으로 삼을지, 아니면 기술 벤처 투자의 성격으로 작은 비중만 담을지는 결국 본인이 어떤 미래 시나리오를 더 현실적으로 보느냐에 달려 있습니다.
자주 묻는 질문
Q. 비트코인이 진짜 인플레이션 헤지가 될 수 있나요?
A. 이론적으로는 발행량이 2,100만 개로 고정된 구조가 법정화폐의 구조적 인플레이션 문제를 방어하는 논리를 제공합니다. 다만 제가 지켜본 바로는 단기 변동성이 너무 커서, 인플레이션 방어 효과를 체감하기 전에 가격 변동에 먼저 시달리는 경우가 많습니다. 장기적 관점과 감내 가능한 비중이 동시에 필요한 자산입니다.
Q. 비트코인이랑 이더리움, 알트코인은 뭐가 다른 건가요?
A. 피델리티 보고서의 프레임으로 보면, 비트코인은 화폐적 재화의 성격에 가장 근접한 자산이고, 이더리움을 포함한 다른 알트코인들은 기술 플랫폼에 투자하는 벤처 캐피탈적 성격에 가깝습니다. 블록체인 트릴레마에서 비트코인은 보안과 탈중앙화를 선택했고, 알트코인들은 대체로 확장성이나 기능을 더 중시하는 방향으로 설계되었습니다.
Q. 레이 달리오의 빅사이클 이론이 실제 투자에 도움이 되나요?
A. 단기 매매 신호를 주는 도구라기보다, 지금 우리가 역사의 어느 국면에 있는지를 큰 그림으로 가늠하는 나침반에 가깝습니다. 제가 공부해보니 단기 예측보다는 "이 국면에서 어떤 자산이 가치를 유지해왔는가"를 역사적으로 점검하는 데 더 유용했습니다.
Q. 기축통화가 달러에서 다른 통화로 바뀔 수도 있나요?
A. 역사적으로 보면 네덜란드 길더, 영국 파운드, 미국 달러 순으로 기축통화는 교체되어 왔습니다. 달리오의 빅사이클 분석에 따르면 미국의 부채 문제와 중국의 부상이 장기적으로 달러 중심 체제에 압박을 가할 가능성이 있습니다. 다만 이 전환이 언제, 어떤 방식으로 일어날지는 누구도 정확히 예측하기 어렵습니다.
결론
500년의 역사가 반복적으로 보여준 패턴과, 피델리티가 정리한 비트코인의 화폐적 재화 논리는 서로 같은 방향을 가리키고 있습니다. 기축통화국은 결국 빚을 화폐로 메우고, 그 화폐의 가치는 서서히 녹아내렸습니다. 그 흐름 속에서 공급량이 고정된 자산에 관심이 쏠리는 건 어쩌면 자연스러운 반응입니다.
그렇다고 지금 당장 전 재산을 비트코인으로 옮기라는 이야기가 아닙니다. 제가 공부하면서 얻은 가장 중요한 교훈은, 어떤 자산이든 그것의 본질과 한계를 정확히 이해한 뒤 자신의 포트폴리오 안에서 역할을 부여해야 한다는 것입니다. 비트코인은 화폐 질서의 변화에 베팅하는 자산입니다. 그 베팅이 자신의 철학과 맞는지를 먼저 확인하는 것, 그게 출발점이라고 생각합니다.
https://youtu.be/xguam0TKMw8?si=Dw697MAE_LWH0-bQ
'가상자산·금융' 카테고리의 다른 글
| 처분효과 (손실회피, 후회심리, 가상화폐) (0) | 2026.09.28 |
|---|---|
| MEV와 블록체인 보안 (멤풀, PGA, 타임밴딧) (0) | 2026.09.28 |
| 알트코인 상장폐지 (유의종목, 재무투명성, 유동성) (0) | 2026.09.27 |
| Not Your Keys (수탁 리스크, 파산 위험, 셀프 커스터디) (1) | 2026.09.26 |
| 김치프리미엄 (차익거래, 자본통제, 시장분절화) (0) | 2026.09.26 |


